El mapa de la farmacia online en Chile: tres cadenas concentran el 80% de los registros vigentes

FarmaHoy analizó el registro oficial del Instituto de Salud Pública actualizado al 22 de septiembre de 2026. El sistema suma 1.574 registros vigentes para expendio electrónico de medicamentos y muestra una fuerte concentración en Farmacias Ahumada, Salcobrand y Cruz Verde, mientras aplicaciones de delivery, marketplaces y plataformas tecnológicas comienzan a disputar un espacio cada vez mayor.
Comprar medicamentos por internet dejó hace tiempo de ser una posibilidad reservada a unos pocos establecimientos. Hoy forma parte de una red que combina sitios propios de farmacias, aplicaciones de delivery, plataformas tecnológicas y marketplaces. Pero cuando se observa el mapa completo aparece una característica que no siempre resulta evidente para el consumidor: el comercio electrónico farmacéutico chileno está altamente concentrado.
FarmaHoy analizó el listado oficial del Instituto de Salud Pública de Chile actualizado al 22 de septiembre de 2026 y contabilizó 1.574 registros vigentes asociados al expendio de medicamentos por medios electrónicos.
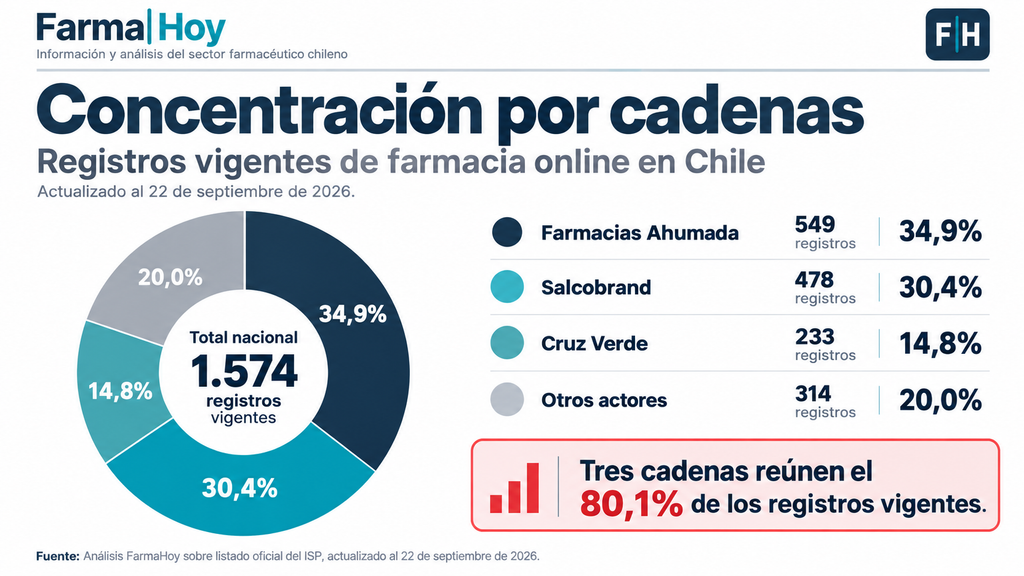
De ellos, 1.260 corresponden a Farmacias Ahumada, Salcobrand y Cruz Verde, lo que representa el 80,05% del total.
El dato no significa que esas tres empresas posean el 80% de las farmacias del país ni que controlen el 80% de las ventas online. El registro del ISP contabiliza autorizaciones asociadas a establecimientos y canales electrónicos, por lo que una misma farmacia puede aparecer más de una vez cuando opera a través de distintas plataformas.
Lo que sí demuestra es que ocho de cada diez registros vigentes de comercio electrónico contenidos en la nómina oficial están asociados a estas tres cadenas.
Ahumada encabeza el registro
Farmacias Ahumada aparece como el actor con mayor cantidad de registros vigentes: 549, equivalentes aproximadamente al 34,9% del total nacional.
Salcobrand le sigue con 478 registros, cerca de 30,4%, mientras Cruz Verde contabiliza 233, equivalentes a alrededor de 14,8%.
El resto del universo —farmacias regionales, especializadas, independientes, comunitarias y otros operadores— reúne aproximadamente el 20% restante.
Esta concentración debe interpretarse con cautela. La nómina sanitaria no mide participación de mercado, facturación ni número de transacciones. Lo que permite observar es la estructura de autorizaciones bajo la cual funciona actualmente la venta electrónica de medicamentos.
Y esa estructura muestra que las cadenas tradicionales no han perdido protagonismo con la digitalización. Por el contrario, han trasladado una parte importante de su presencia física al ecosistema digital.
Más de la mitad se concentra en la Región Metropolitana
La concentración no es solamente empresarial. También es territorial.
De los 1.574 registros vigentes identificados, 845 corresponden a la Región Metropolitana, equivalentes aproximadamente al 53,7% del total nacional.
Valparaíso aparece bastante más atrás, con 156 registros, seguida por Biobío con 132. Coquimbo registra 66, Antofagasta 60, La Araucanía y Maule 56 cada una y Los Lagos 53.
En el extremo opuesto aparece Aysén, con sólo seis registros vigentes.
La existencia de autorizaciones en las 16 regiones muestra que el comercio electrónico farmacéutico alcanzó cobertura nacional. Sin embargo, la distribución revela que esa expansión está lejos de ser homogénea.

La farmacia online ya no es solamente una página web
El segundo cambio importante aparece cuando se analiza el canal autorizado.
La mayor parte del sistema continúa funcionando mediante sitios web propios o asociados. FarmaHoy contabilizó 1.151 registros vigentes vinculados a sitios web, aproximadamente tres cuartas partes del universo analizado.
Pero alrededor de esa estructura tradicional comienzan a crecer otras formas de acceso.
Rappi registra 155 autorizaciones vigentes, Uber Eats 127 y PedidosYa 71. Más atrás aparecen Yapp con 24, Búho con 22 y Mercado Libre con otros 22.
Es decir, la venta online de medicamentos comienza a integrarse a plataformas que originalmente no nacieron como farmacias.

Delivery, marketplaces y plataformas empiezan a cambiar el tablero
La irrupción de terceros modifica la lógica tradicional.
Durante la primera etapa del comercio electrónico farmacéutico, el paciente ingresaba principalmente al sitio de una farmacia y realizaba allí la compra. Ese modelo sigue dominando, pero hoy convive con aplicaciones que permiten buscar, comparar, pagar y solicitar despacho desde entornos externos a la farmacia.
Rappi y Uber Eats son actualmente las plataformas externas con mayor presencia dentro del registro oficial.
PedidosYa también alcanza una participación relevante, aunque su estructura aparece particularmente asociada a determinados operadores.
Yapp y Búho muestran una presencia menor en volumen, pero distinta en su composición. En sus registros aparecen farmacias independientes, especializadas y establecimientos fuera del núcleo tradicional de las tres grandes cadenas.
Mercado Libre, por su parte, ya cuenta con 22 registros vigentes dentro de la nómina analizada.
Eso confirma que el modelo de marketplace farmacéutico ya forma parte del ecosistema autorizado por el ISP.
Pero hay una diferencia sanitaria esencial: la plataforma tecnológica no reemplaza a la farmacia.
La autorización de expendio electrónico sigue asociada a establecimientos farmacéuticos sujetos al régimen sanitario correspondiente. La responsabilidad sobre la dispensación y las condiciones del medicamento permanece dentro del marco regulatorio aplicable a la farmacia autorizada.

No todas las plataformas atraen al mismo tipo de farmacia
El análisis permite observar otra diferencia.
Las grandes aplicaciones de delivery aparecen fuertemente ligadas a las cadenas tradicionales. En cambio, plataformas como Yapp y Búho presentan proporcionalmente una presencia mayor de establecimientos independientes, comunitarios o especializados.
Mercado Libre combina ambos mundos: dentro de sus registros aparece Cruz Verde, pero también existen otros operadores.
Eso plantea una pregunta relevante para los próximos años: si las plataformas digitales terminarán ampliando la capacidad de las farmacias pequeñas para competir online o si, por el contrario, la visibilidad, los costos tecnológicos y las condiciones comerciales terminarán reforzando la concentración ya existente.
El registro sanitario no permite responder esa pregunta.
Tampoco informa volúmenes de venta, comisiones, posiciones en buscadores, algoritmos de recomendación ni participación económica de cada plataforma.
Por eso FarmaHoy no puede concluir, a partir de estos datos, que exista una conducta anticompetitiva ni que alguna empresa posea una determinada participación del mercado electrónico.
Lo que el documento sí permite establecer es que la estructura de autorizaciones está altamente concentrada y que las plataformas de terceros están ganando presencia dentro de ella.
Jumbo todavía no aparece en el registro de expendio electrónico
Hay además una ausencia interesante.
En el listado del ISP actualizado al 22 de septiembre de 2026 no aparece Farmacias Jumbo ni Cencosud entre los establecimientos registrados para expendio electrónico de medicamentos.
La observación debe interpretarse con cuidado.
Cencosud confirmó recientemente a FarmaHoy que Farmacias Jumbo está incorporando reembolsos en línea y coberturas asociadas a seguros complementarios para compras de medicamentos con receta.
Ese servicio no equivale necesariamente a contar con autorización para expendio electrónico.
Se trata de procesos distintos.
Por eso la ausencia de Jumbo en esta nómina no contradice la incorporación de herramientas digitales dentro de sus farmacias. Lo que indica es que, a la fecha de corte del documento analizado, Farmacias Jumbo no aparece registrada dentro de esta nómina específica del ISP.
Un mercado digital que debe leerse con precisión
La farmacia online chilena crece, pero medirla requiere evitar conclusiones apresuradas.
Un registro no equivale automáticamente a una farmacia distinta. Un establecimiento puede utilizar más de un canal y aparecer varias veces dentro de la nómina. De la misma manera, estar autorizado no permite conocer cuántas ventas realiza una farmacia ni qué participación económica tiene en el mercado.
Por eso FarmaHoy decidió utilizar como principal unidad de análisis los registros vigentes contenidos en la base oficial, y no estimaciones sobre ventas ni participación comercial.
Esa precaución no reduce la importancia del hallazgo, al contrario. La información muestra que el ecosistema digital farmacéutico ya tiene tamaño suficiente para alterar la forma en que los pacientes buscan y compran medicamentos, mientras la estructura de autorizaciones continúa fuertemente concentrada en actores que históricamente han ocupado posiciones relevantes dentro del mercado físico.
La diferencia es que ahora la competencia ya no ocurre solamente entre vitrinas, locales y esquinas. También ocurre en buscadores, aplicaciones, algoritmos, marketplaces y pantallas. Y ahí comienza una segunda etapa de la farmacia chilena.